
الذكاء الاصطناعي والمخاطر النظامية في الأسواق المالية: قوة ذات حدين
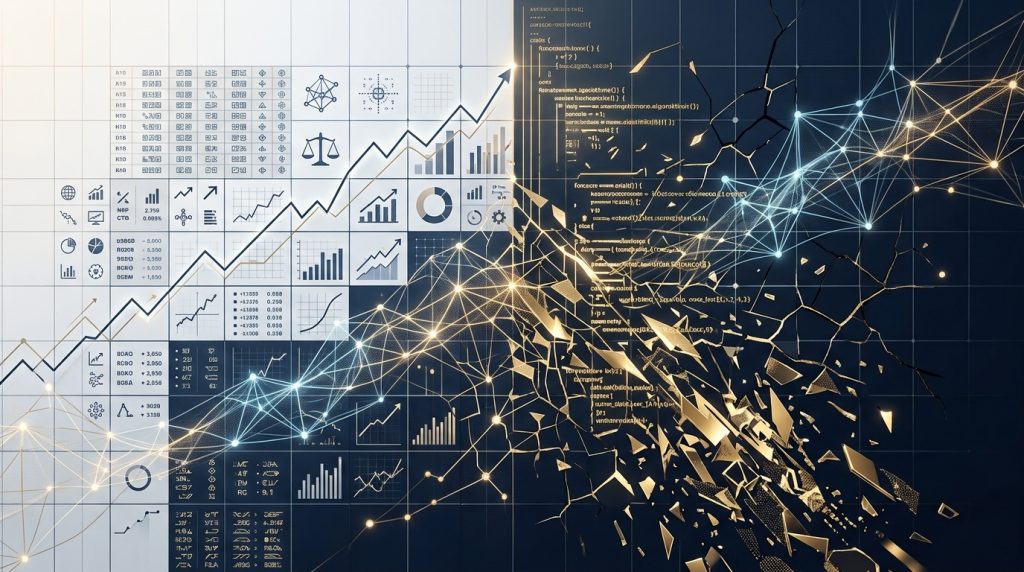
يمثل الذكاء الاصطناعي قوة ذات حدين في الأسواق المالية الرقمية. فبينما يعزز الكفاءة التشغيلية ويحسن إدارة المخاطر، فإنه في الوقت نفسه يُعيد تشكيل بنية المخاطر النظامية بطرق قد تُحوّل الصدمات الصغيرة إلى أزمات واسعة النطاق. تشير الأبحاث الحديثة إلى أن الذكاء الاصطناعي يُضخم نقاط الضعف المالية الكلاسيكية – كالرفع المالي، وضغوط السيولة، وعدم الشفافية – من خلال معالجة المعلومات الفائقة، واعتماد مصادر بيانات مشتركة، والسرعة الفائقة، مما يجعل الأزمات أسرع وأكثر حدة. كما أن المخاطر السيبرانية المدعومة بالذكاء الاصطناعي قد تُحدث خسائر تهدد الاستقرار المالي من خلال تعطيل المؤسسات المتشابكة في آن واحد. في المقابل، يُسلط المقال الضوء على كيف يمكن للذكاء الاصطناعي نفسه أن يكون أداة دفاعية حاسمة، مع التأكيد على أن حوكمة المخاطر النظامية تتطلب تعاوناً دولياً وثيقاً وتطويراً مستمراً للقدرات الإشرافية.
أولاً: من التمويل التقليدي إلى العصر الخوارزمي – تحول في طبيعة المخاطر
لطالما كان القطاع المالي محركاً رئيسياً لتبني التكنولوجيا، من دفاتر الحسابات اليدوية إلى منصات التداول الإلكترونية. لكن الذكاء الاصطناعي التوليدي (GenAI) يُمثل نقلة نوعية؛ فهو لا يُسرع معالجة البيانات فحسب، بل يُحدث تغييراً جوهرياً في توليف المعلومات النوعية وتوليد محتوى جديد بسرعات غير مسبوقة. هذا التبني السريع يخلق تناقضاً مألوفاً في التاريخ المالي: الأدوات التي تحسّن الكفاءة تزيد من تعقيد النظام، وتُحدث ترابطات غير متوقعة، وتُضاعف نقاط الفشل المحتملة.
تشير الدراسات إلى أن ملامح الذكاء الاصطناعي – كالمركزية، وتوحد النماذج، وتحديات المراقبة، والثقة المفرطة، والسرعة – يمكن أن تُضخم بشكل كبير مصادر المخاطر النظامية التقليدية، مثل عدم تطابق السيولة، والتعرضات المشتركة، والترابط، وغياب البدائل، والرفع المالي. وحسب تحليل صندوق النقد الدولي، يكمن القلق الأكبر في التأثيرات الكمّية التي يمكن للذكاء الاصطناعي إطلاقها عبر التقنيات المشتركة، مما يُسرع ويوسع نطاق انتشار المخاطر.
ثانياً: قنوات تضخيم المخاطر النظامية – خمس آليات محورية
حددت الأبحاث الأكاديمية والدراسات الصادرة عن مؤسسات مالية كبرى خمس آليات رئيسية يمكن للذكاء الاصطناعي من خلالها تحويل الكفاءة إلى هشاشة نظامية:
1. تحديات المراقبة والشفافية
تعقيد نماذج الذكاء الاصطناعي، خاصة نماذج التعلم العميق، يُصعّب على الجهات الرقابية والمشاركين في السوق فهم نقاط الضعف وتقييم الترابطات. قد تؤدي التغيرات المفاجئة في المعلومات إلى زيادة الهشاشة الناتجة عن عدم تطابق السيولة أو الرفع المالي. كما أن الترابطات غير المباشرة – كعملاء العملاء – تجعل تقييم مدى خطورة فشل مؤسسة ما أمراً بالغ الصعوبة.
2. المركزية وحواجز الدخول
تتركز البنية التحتية للذكاء الاصطناعي في أيدي عدد محدود من المزودين (كالسحابة، والنماذج الأساسية). يؤدي هذا إلى خلق عُقد شديدة الترابط، ويُقلص التنوع في مقدمي الخدمات، مما يُعرّض النظام لمخاطر “نقطة الفشل الواحدة”. كما أن تكاليف تطوير البنية التحتية الضخمة تخلق حواجز دخول كبيرة، وتُثقل كاهل الشركات التي قد ترغب في تغيير مزوديها في حال تعرض أي منهم لضائقة مالية أو تشغيلية.
3. توحُد النماذج (Model Uniformity)
عندما تعتمد مؤسسات مالية متعددة على مجموعة محدودة من النماذج والأدوات الأساسية، فإنها تتبنى تعرضات مترابطة ومتشابهة، مما يُشبه نقص التنوع البيولوجي في نظام بيئي معرض للانهيار. يؤدي هذا التوحد إلى تضخيم آثار الرفع المالي وزيادة التقلبات الدورية، حيث تتفاعل المؤسسات بشكل متطابق مع الصدمات الخارجية، وتتفاقم تأثيرات عدم تطابق السيولة.
4. الثقة المفرطة والاعتماد المبالغ
قد يُغري الأداء المذهل للذكاء الاصطناعي المستخدمين بالثقة المفرطة، مما يُشجع على اتباع مخرجاته بشكل أعمى. هذا يُعرض النظام لمخاطر التعرضات المشتركة، ويزيد من الترابط، ويُعيق الرقابة الفعالة عندما تتجاوز المهام المسندة للذكاء الاصطناعي ما صُمم من أجله.
5. السرعة الفائقة وديناميكيات “الفرار” (Run Dynamics)
يُسرع الذكاء الاصطناعي بشكل كبير من وتيرة اتخاذ القرار. ففي مواجهة صدمة، يمكن للأنظمة الخوارزمية تحليل الموقف واتخاذ قرارات حاسمة (كالفرار أو البقاء) في دقائق، بدلاً من أيام أو أسابيع. هذا يُضخم تأثيرات الأزمات، ويُقصر نافذة التعديل، ويُغير حدود الأزمات إلى حالة كانت تُعتبر آمنة سابقاً. وقد تُؤدي قدرة الذكاء الاصطناعي على إزالة احتكاكات السوق إلى تمكين موجات بيع جماعية وسريعة من قبل مستثمرين تجزئة، مما يُرهق آليات استقرار السوق التقليدية.
ثالثاً: هشاشة جديدة – المخاطر السيبرانية المدعومة بالذكاء الاصطناعي
يُضيف الذكاء الاصطناعي بُعداً آخر للمخاطر النظامية من خلال تسليح المهاجمين السيبرانيين بأدوات متطورة للغاية. تُشير تحليلات صندوق النقد الدولي إلى أن النماذج المتقدمة يمكنها تحديد واستغلال الثغرات في البرمجيات والأنظمة الأساسية بسرعة تفوق قدرة المدافعين على التصحيح والمعالجة.
تتجلى هذه المخاطر في ثلاث سمات رئيسية:
-
طابع نظامي: الهجمات تصبح أكثر خطورة عندما يتسارع اكتشاف الثغرات واستغلالها، مما يُلحق الضرر بمؤسسات متعددة في آن واحد.
-
طابع عابر للقطاعات: يعتمد القطاع المالي على بنى تحتية رقمية مشتركة مع قطاعات الطاقة والاتصالات والخدمات العامة، مما يسمح للهجمات المدعومة بالذكاء الاصطناعي بالانتشار عبرها.
-
تركيز المخاطر: الاعتماد على عدد محدود من منصات البرمجيات ومزودي السحابة يُضخم تأثير أي ثغرة فردية مستغلة.
وفقاً للتحليلات، قد تُؤدي الخسائر الناتجة عن حوادث سيبرانية متطرفة إلى إجهاد التمويل، وإثارة مخاوف تتعلق بالملاءة، وتعطيل الأسواق الأوسع. وقد أصبح اختبار التحمل السيبراني وتحليل السيناريوهات والإشراف على مستوى مجالس الإدارة أدوات لا غنى عنها في أطر الاستقرار المالي الحديثة.
رابعاً: التحديات التنظيمية ونماذج الإشراف المقترحة
تواجه الهيئات التنظيمية تحديات غير مسبوقة في عصر الذكاء الاصطناعي، خاصة أن القطاع الخاص يتفوق عليها في سباق التسلح التقني. ويُوصي خبراء من البنك المركزي الأوروبي وآلية الاستقرار الأوروبي بمجموعة من الاستجابات الاستراتيجية:
-
تطوير قدرات الذكاء الاصطناعي الخاصة بالجهات الرقابية: يجب على البنوك المركزية وهيئات الرقابة تطوير أنظمة وخبرات داخلية في الذكاء الاصطناعي لتتمكن من مراقبة المخاطر وتحليلها بفعالية. ويُقترح إنشاء قنوات اتصال مباشرة بين أنظمة الذكاء الاصطناعي التابعة للجهات الرقابية وتلك الخاصة بالمؤسسات المالية الخاضعة للرقابة، لتعزيز التنسيق والاستجابة السريعة للأزمات.
-
تعديلات على التنظيم الاحترازي: يُقترح إجراء تعديلات محددة على قواعد رأس المال والسيولة، وفرض متطلبات “حصة في اللعبة” (Skin-in-the-Game) ومستوى من التطور، وتعزيز الإشراف المكثف، لتقليل المخاطر النظامية الناتجة عن الممارسات الخوارزمية غير المسؤولة.
-
سياسات المنافسة وحماية المستهلك: مع تركيز السوق في أيدي عدد قليل من مزودي الذكاء الاصطناعي، تُصبح سياسات المنافسة وحماية المستهلك أدوات حاسمة للحد من المخاطر النظامية الناشئة عن الاحتكارات التقنية.
-
التعاون الدولي والتنسيق: نظراً لأن الذكاء الاصطناعي لا يعترف بالحدود الجغرافية، فإن التعاون الوثيق بين الهيئات التنظيمية على المستوى العالمي بات ضرورياً. ويُعد تبادل المعلومات وتطوير القدرات في الاقتصادات الناشئة أمراً بالغ الأهمية للحفاظ على الاستقرار المالي العالمي.
خامساً: الذكاء الاصطناعي كجزء من الحل – الأدوات الدفاعية والمستقبل
على الرغم من المخاطر، يُعد الذكاء الاصطناعي أداة حاسمة في تعزيز الدفاعات النظامية. فالمؤسسات المالية تستخدم بالفعل أدوات مدعومة بالذكاء الاصطناعي لكشف التهديدات ومنع الاحتيال وتحديد نقاط الضعف والاستجابة للحوادث بسرعة فائقة، مما يُساعد في مجاراة سرعة الهجمات الآلية. كما يُمكن استخدام تقنيات التعلم العميق، مثل محولات الرسوم البيانية (Graph Transformers)، لتحليل البيانات عالية الأبعاد وهياكل المحافظ المالية، مما يُتيح للجهات الرقابية كشف إشارات الهشاشة التي قد لا تلتقطها المقاييس التقليدية.
المستقبل يحمل مساراً تصاعدياً من حيث التعقيد والمخاطر، مما يستدعي تطوير أطر حوكمة متطورة قادرة على مواكبة وتيرة الابتكار التكنولوجي. وكما تشير الأبحاث، فإن الذكاء الاصطناعي قد يُخفض التقلبات اليومية، ولكنه قد يُحوّل الأزمات إلى أحداث أسرع وأكثر عنفاً. النجاح في إدارة هذا التحول يتطلب استثماراً استراتيجياً في الأنظمة الإشرافية، وتعاوناً دولياً وثيقاً، وتصميماً معمارياً للأنظمة المالية يأخذ في الاعتبار الترابطات الخوارزمية الجديدة.
المصادر والمراجع المعتمدة
-
International Monetary Fund (IMF). (2026). Financial Stability Risks Mount as Artificial Intelligence Fuels Cyberattacks.
-
European Stability Mechanism (ESM). (2025). Preparing for systemic risks in the age of generative artificial intelligence.
-
International Monetary Fund (IMF). (2026). Artificial Intelligence and Cybersecurity in the Financial Sector. IMF Notes No 2026/005.
-
European Systemic Risk Board (ESRB). (2025). Advisory Scientific Committee report on artificial intelligence and systemic risk.
-
United States Senate Committee on Banking, Housing, and Urban Affairs. (2026). Warren, Colleagues Press FSOC to Launch Probe into Financial Stability Risks of AI Debt Bubble.
-
De, T. S., Karthikeya, M., & Bhattacharya, S. (2025). A non-linear Lasso and explainable LSTM approach for estimating tail risk interconnectedness. Applied Economics. Taylor & Francis.
-
Springer. (2026). Artificial intelligence, ethical amplification, and systemic risk in financial markets. AI and Ethics, Vol. 6, Article 367.
-
Danielsson, J., & Uthemann, A. (2025). Artificial intelligence and financial crises. Journal of Financial Stability. ScienceDirect.
-
Bank for International Settlements (BIS). (2026). The financial stability implications of artificial intelligence and digital finance. Speech by Mr Tao Zhang.
-
SUERF – The European Money and Finance Forum. (2026). Artificial intelligence and systemic risk. Policy Note.
-
Clayton, C., & Coppola, A. (2025). Financial Regulation and AI: A Faustian Bargain?. arXiv.