

القاهرة
المصدر: جريدة الوفد
أ.د. علي محمد الخوري
انتقل جزء كبير من النشاط الاقتصادي إلى فضاء تعمل فيه الشركات والأسواق والخدمات من دون ارتباط مباشر بالمكان. تُباع البرمجيات عبر الحدود، وتُدار فرق العمل عن بُعد، وتُقدم الاستشارات والتعليم والخدمات المالية من خلال الشبكات، وتستخدم المصانع نماذج رقمية تحاكي خطوط الإنتاج قبل بنائها أو تعديلها. وتضيف تقنيات الواقع الممتد والذكاء الاصطناعي طبقة جديدة إلى هذا التحول، قوامها التفاعل داخل بيئات رقمية تحاكي الحضور المادي، وتربط التصميم والتدريب والتجارة والترفيه والإدارة في بنية اقتصادية واحدة.
هذا هو المعنى العملي للعالم الافتراضي. قيمته الاقتصادية لا تقف عند الصور المجسمة أو العقارات الرقمية التي شغلت النقاشات العامة في السنوات السابقة. القيمة الكبرى تتكون في البنية التي تحمل هذه العوالم؛ مراكز البيانات، والحوسبة السحابية، وأشباه الموصلات، والبرمجيات، ونظم الدفع، والهوية الرقمية، والأمن السيبراني، والذكاء الاصطناعي، وصناعة المحتوى. ومن يملك هذه الطبقات يحدد قواعد الدخول إلى السوق، ويجمع البيانات، ويستحوذ على الجزء الأكبر من العائد. أما التطبيقات الظاهرة للمستخدم فتمثل الواجهة الأخيرة لسلسلة طويلة من القيمة.
توضح التجارة الدولية حجم الانتقال الجاري. بلغت الصادرات العالمية من الخدمات القابلة للتسليم رقمياً نحو 4.5 تريليون دولار في عام 2023، وتجاوزت صادرات الاقتصادات النامية منها تريليون دولار للمرة الأولى. وفي عام 2024 شكّلت هذه الخدمات 56% من إجمالي صادرات الخدمات العالمية. وتشمل هذه السوق البرمجيات والاستشارات والاتصالات والخدمات المالية والصناعات الإبداعية وغيرها من الأعمال التي تنتقل عبر الشبكات. هذا الرقم يضع الاقتصاد الافتراضي في موضعه الصحيح كامتداد متقدم لتجارة الخدمات والإنتاج المعرفي، لا كقطاع هامشي مستقل عنهما.
وتتجه الاستثمارات إلى هذا المجال لأن الأصول الرقمية تمنح الشركات خصائص يصعب تحقيقها في الاقتصاد المادي. يمكن بيع البرنامج نفسه في مئات الأسواق بتكلفة إضافية محدودة، ويمكن تحديث المنتج بعد وصوله إلى المتعامل، كما تسمح البيانات بتطوير الخدمة وفق سلوك المستخدمين. وتزداد قيمة المنصة مع اتساع شبكتها، فيتحول التفوق المبكر إلى نفوذ يصعب على المنافسين اللحاق به. ولهذا تتركز القوة الاقتصادية الرقمية في عدد محدود من الشركات والدول التي تملك البنية والمنصات والمعايير التقنية.
وتدخل البيئات الافتراضية اليوم في صميم قطاعات قائمة. يستخدم المهندسون التوائم الرقمية لمراقبة المنشآت ومحاكاة الأعطال، وتستعمل شركات الطيران والطاقة تقنيات المحاكاة في التدريب، ويختبر المصممون المنتجات والمباني قبل تنفيذها، وتوفر المؤسسات الطبية بيئات تدريبية تقلل المخاطر والكلفة. ويعمل الذكاء الاصطناعي داخل هذه البيئات على توليد النماذج وتحليل الحركة وتخصيص التجربة واتخاذ قرارات تشغيلية. ولهذا يرتبط مستقبل الاقتصاد الافتراضي بتطور الذكاء الاصطناعي بقدر ارتباطه بالواقع الافتراضي. وتشير تقديرات مؤتمر الأمم المتحدة للتجارة والتنمية إلى أن حجم السوق العالمية للذكاء الاصطناعي قد يقارب 5 تريليونات دولار بحلول عام 2033.
العالم العربي يمتلك قاعدة استخدام واسعة يمكن تحويلها إلى قاعدة إنتاج. يستخدم الإنترنت نحو 69.5% من سكان الدول العربية وفق تقديرات عام 2025، وترتفع النسبة إلى 95% أو أكثر في عدد من دول الخليج والأردن، بينما تنخفض بشدة في دول تعاني ضعف البنية الأساسية أو الاضطرابات. هذا التفاوت يكشف واقعين متزامنين وهو أن أسواق عربية بلغت مستويات اتصال تضاهي الاقتصادات المتقدمة، ومجتمعات ما زالت بعيدة عن الحد الأدنى اللازم للمشاركة في الاقتصاد الرقمي.
الفرصة العربية تنبع من اجتماع السوق واللغة ورأس المال والحاجة إلى التنويع الاقتصادي. فالمنطقة تضم كتلة سكانية كبيرة، وقاعدة واسعة من الشباب، ومعدلات مرتفعة لاستخدام الهواتف الذكية في عدد من الدول، إلى جانب استثمارات متزايدة في مراكز البيانات والحوسبة السحابية والذكاء الاصطناعي. وتمنح اللغة العربية الشركات الإقليمية سوقاً أولى مشتركة في التعليم والإعلام والألعاب والخدمات المهنية والتجارة. غير أن وحدة اللغة لم تتحول بعد إلى سوق رقمية عربية متكاملة؛ فما زالت أنظمة الدفع والضرائب وحماية البيانات وترخيص الخدمات تختلف من دولة إلى أخرى، وتزيد هذه الاختلافات تكلفة التوسع أمام الشركات الناشئة.
ويظهر حجم الفرصة في مساهمة تطبيقات الميتافيرس في اقتصادات دول مجلس التعاون الخليجي بنحو 15 مليار دولار بحلول عام 2030 بحسب التقديرات العالمية. وتبقى هذه التقديرات مرتبطة بسرعة التبني وجودة التنفيذ، لكنها توضح المجال المتاح في قطاعات السياحة والعقارات والتعليم والتجارة والتصميم والإعلام. كما تقدر شركات استشارية بأن التبني الواسع والمسؤول للذكاء الاصطناعي قد يضيف 8.3 في المئة إلى الناتج المحلي الإجمالي للشرق الأوسط خلال العقد المقبل، وأن الفارق بين المسار الأقوى والمسار الأضعف للمنطقة قد يصل إلى 232 مليار دولار بحلول 2035.
هذه الأرقام لا تعني أن الإنفاق على التقنية سينتج القيمة تلقائياً. شراء الأجهزة والمنصات يرفع قدرة الاستهلاك، بينما يتطلب تكوين الثروة امتلاك البرمجيات والبيانات والخبرة وحقوق الملكية الفكرية. فقد تنفق مؤسسة مبالغ كبيرة على بيئة افتراضية تستورد تصميمها وتشغيلها وصيانتها بالكامل، فيخرج معظم العائد إلى الشركة الأجنبية. وفي المقابل تستطيع شركة محلية صغيرة أن تبني أداة متخصصة للتعليم أو الصيانة أو التصميم، ثم تبيعها إلى أسواق متعددة وتحتفظ داخل الاقتصاد المحلي بالمعرفة والوظائف والعوائد.
الاستراتيجية العربية يجب أن تبدأ من تحديد المجالات التي تمتلك فيها المنطقة طلباً حقيقياً أو خبرة يمكن تحويلها إلى منتج. قطاع الطاقة يوفر مجالاً واسعاً للتوائم الرقمية وإدارة المنشآت والتدريب، وتوفر المدن الجديدة فرصة لتطوير تطبيقات التخطيط والمحاكاة، ويحتاج التعليم إلى مختبرات افتراضية ومحتوى عربي تفاعلي، كما تحتاج السياحة والتراث إلى تجارب رقمية تقدم المواقع العربية بلغاتها وسياقاتها التاريخية. ويمكن للرعاية الصحية أن تستفيد من المحاكاة والتدريب والتشخيص عن بُعد، خاصة في المناطق التي تعاني نقص الكفاءات المتخصصة. قوة هذه المجالات تأتي من اتصالها بحاجات قائمة، ومن وجود جهات محلية قادرة على شراء الحلول وتجربتها.
ما تحتاج إليه المنطقة هو تغيير موقع الحكومة داخل السوق الرقمية. المشتريات الحكومية يمكن أن تمنح الشركات الناشئة أول متعامل، وتوفر لها بيئة اختبار، وتساعدها على إثبات قدرتها قبل دخول الأسواق الخارجية. ويمكن للجامعات أن تتحول إلى مصدر للتقنيات والشركات عندما ترتبط بحاجات الصناعة، وتمنح الباحثين مساراً واضحاً لتسجيل الملكية الفكرية وتأسيس المشروعات. كما يمكن لرأس المال الجريء أن يقدم دور يتجاوز التمويل، لأنه يضيف الخبرة الإدارية والوصول إلى الشركاء والأسواق.
وتحتل البيانات موقعاً مركزياً في هذه الاستراتيجية. فالمنصة التي تجمع بيانات المستخدمين أو المدن أو المصانع تملك قدرة متزايدة على تحسين منتجاتها وتدريب نماذجها وتوسيع نفوذها. ومن ثم تدخل سيادة البيانات في صميم الأمن الاقتصادي. المطلوب قواعد تضمن الخصوصية وتحدد حقوق الاستخدام والنقل والتخزين، مع إبقاء المجال مفتوحاً أمام الابتكار. التشريع المتأخر يترك السوق للفوضى، والتشريع المبالغ فيه يدفع الشركات إلى الهجرة؛ وتحتاج الموازنة بين الطرفين إلى مؤسسات تفهم التقنية والاقتصاد معاً.
وتفرض البنية التحتية تحدياً آخر. تشير بيانات الاتحاد الدولي للاتصالات إلى تفاوت واسع في الاتصال داخل المنطقة العربية، وهو تفاوت يحول الاقتصاد الافتراضي إلى فرصة مركزة في عواصم ومدن محددة. وتوسيع السوق يتطلب إنترنت موثوقاً بأسعار مناسبة، ومراكز بيانات إقليمية، وخدمات دفع متاحة، وهوية رقمية آمنة، وتعليماً يرفع القدرة على الاستخدام والإنتاج. فالاتصال وحده يخلق مستخدماً؛ أما المهارة والتمويل والتنظيم فتخلق منتجاً وشركة وسوقاً.
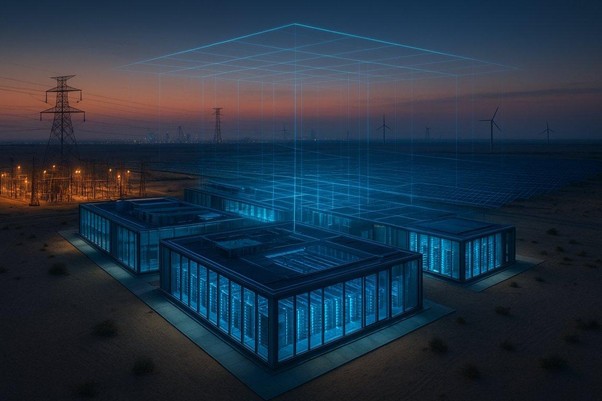
كما يحمل الاقتصاد الرقمي كلفة مادية وبيئية ينبغي إدخالها في الحساب منذ البداية. تحتاج مراكز البيانات والذكاء الاصطناعي إلى طاقة ومياه ومعدات ومعادن، وينتج التوسع السريع نفايات إلكترونية متزايدة. وتملك بعض الدول العربية ميزة في الطاقة الشمسية ومساحات مناسبة لمشروعات البنية الرقمية، لكن تحويل هذه الميزة إلى تفوق تنافسي يتطلب ربط مراكز البيانات بالطاقة النظيفة، ورفع كفاءة التبريد، وتطوير أنظمة لإعادة استخدام المعدات والمواد. وقد خصص تقرير الاقتصاد الرقمي لعام 2024 الصادر عن “الأونكتاد” اهتماماً واسعاً للبصمة البيئية المتزايدة للرقمنة وما تتحمله الدول النامية من أعباء مقابل حصة محدودة من العوائد.
المنافسة العربية في العالم الافتراضي ستُحسم عند طبقات القيمة العميقة، مثل من يكتب البرمجيات، ومن يدير البنية، ومن يملك البيانات، ومن يضع المعايير، ومن يصنع المحتوى. أما الاكتفاء بزيادة أعداد المستخدمين فسيوسع أسواق الشركات الخارجية. تمتلك المنطقة المال والسوق والحاجة، وتفتقر في أجزاء واسعة منها إلى التكامل بين هذه العناصر. وحين يجتمع رأس المال مع البحث العلمي والمشتريات الحكومية والسوق الإقليمية، سيكون بإمكان المشاريع الاستثمارية بناء قدرة إنتاجية قابلة للتصدير.
الاقتصاد الافتراضي قائم بالفعل، وتنتقل إليه التجارة والعمل والخدمات بوتيرة متصاعدة. وستتحدد حصة العالم العربي وفق القرارات التي ستُتخذ حول التعليم والبيانات والبنية التحتية والملكية الفكرية وتكامل الأسواق. فرصة المنطقة تتجاوز إنشاء منصات عربية تحاكي ما أنتجه الآخرون؛ إنها فرصة لبناء تقنيات تنطلق من حاجاتها، وتخدم سوقها، ثم تنافس خارجها. عند هذه النقطة يتحول الفضاء الرقمي من سوق تشتري منه الاقتصادات العربية إلى مجال تشارك في تشكيله وتحصيل عوائده.